

13views
Ein Kreditangebot der Bank lässt sich behandeln wie ein Stück fremden Code, das erst durch die Review muss: nachrechnen, Annahmen offenlegen, Randfälle prüfen. Viele aus dem IT- und Webmaster-Alltag arbeiten ohnehin so, und bei Geldfragen hilft das erstaunlich oft.
Ein Daten-Check bedeutet hier, sich nicht auf die glatte Monatsrate im Prospekt zu verlassen, sondern die Rechnung Zahl für Zahl zu rekonstruieren. Wo kommt der Zins her? Welche Kosten stecken im Vertrag? Wie verändert sich die Restschuld über die Laufzeit? Mit Erfahrung im Auswerten von Logfiles fällt das leichter als gedacht. Die Werkzeuge sind andere, die Denkweise ist dieselbe.
Ein guter Startpunkt sind frei zugängliche Online-Finanzierungsrechner. Kein installiertes Programm, kein Login, sie laufen direkt im Browser. Für technisch orientierte Nutzer sind sie ein dankbares Prüfobjekt, weil man daran gut erkennt, ob jemand sauber gearbeitet hat oder nur eine hübsche Oberfläche über eine grobe Faustformel gelegt hat. Die folgenden fünf Kriterien helfen bei der Einordnung.
Am besten geht man mit einem festen Szenario vor, etwa 25.000 Euro Kreditsumme, sieben Jahre Laufzeit und ein realistischer Sollzins. Wer diese Ausgangswerte selbst durchspielen möchte, kann sie in wenigen Sekunden Finanzierung berechnen und die Ergebnisse mit dem eigenen Bankangebot abgleichen. Dieser Abgleich ist der Kern der ganzen Übung, und dort trennt sich brauchbares Werkzeug von digitalem Blendwerk.
Der Daten-Check: Kreditsumme, Laufzeit und Zins eingeben und die Tilgungskurve gegen das Bankangebot prüfen.
Kriterium 1: Ist die Rechenformel transparent?
Die erste Frage lautet, ob ein Rechner seine Methode offenlegt. Viele Online-Tools zeigen nur ein Ergebnis und lassen den Weg dorthin im Dunkeln. Das ist ungefähr so vertrauenswürdig wie eine API ohne Dokumentation. Ein gutes Werkzeug nennt Formel und Annahmen und sagt, ob es monatlich oder jährlich verzinst.
Hilfreich ist ein kurzer Methodenhinweis neben jeder Ausgabe. Dann sieht man, ob die Restschuld Monat für Monat simuliert oder über einen groben Jahresdurchschnitt geschätzt wird. Der Unterschied klingt akademisch, kann bei langen Laufzeiten aber spürbare Beträge ausmachen. Aus der Statistik ist das Prinzip bekannt: Aggregierte Mittelwerte verschleiern die Verteilung. Wie man mit Häufigkeiten und Verteilungen sauber umgeht, lässt sich gut am Beispiel der absoluten und relativen Häufigkeit in der Datenanalyse nachvollziehen.
Kriterium 2: Was passiert mit meinen Daten?
Hier wird es für Webmaster und Entwickler besonders spannend. Einkommen, Kreditsumme und Laufzeit sind sensible Angaben. Verlassen diese Daten überhaupt das eigene Gerät? Das lässt sich selbst prüfen: Entwicklerwerkzeuge öffnen, den Netzwerk-Tab mitlaufen lassen und schauen, ob nach dem Klick auf „Berechnen“ ein Request mit den Eingaben rausgeht.
Im Idealfall lautet die Antwort nein. Die Rechnung läuft dann komplett clientseitig im Browser, ohne dass ein Wert an einen Server wandert, ohne an die Eingabe gekoppeltes Tracking-Pixel und ohne versteckte Weiterleitung an ein Vergleichsportal. Selbstverständlich ist das nicht. Manche reichweitenstarke Rechner sind in Wahrheit Lead-Generatoren, bei denen die Kalkulation nur der Köder ist. Mit etwas Übung dauert dieser Check keine Minute.
Kriterium 3: Wie genau rechnet das Tool?
Genauigkeit prüft man am besten mit einem Fall, dessen Ergebnis man schon kennt. Dazu baut man das Szenario parallel in einer Tabellenkalkulation nach, zum Beispiel mit der Funktion RMZ, und lässt die Zahlen gegeneinander laufen. Ein solides Werkzeug sollte bis auf Rundungsdifferenzen dasselbe liefern wie die eigene Annuitätenformel. Größere Abweichungen sprechen für eine abweichende Zinsverrechnung.
Kleine Unterschiede von wenigen Euro entstehen oft, weil unterjährige Zinsen verschieden verrechnet werden. Kein Beinbruch, aber ein Grund, das Ergebnis nie blind zu übernehmen. Entscheidend ist der Wert, der beim Kreditvergleich wirklich zählt: der effektive Jahreszins. Er bündelt Sollzins und Nebenkosten in einer einzigen Kennzahl und ist deshalb gesetzlich vorgeschrieben. Die Preisangabenverordnung (PAngV) verpflichtet Anbieter von Verbraucherdarlehen, die Gesamtkosten als effektiven Jahreszins auszuweisen. Ein Rechner, der diesen Wert unterschlägt oder nur den Sollzins zeigt, taugt für einen echten Vergleich nicht.
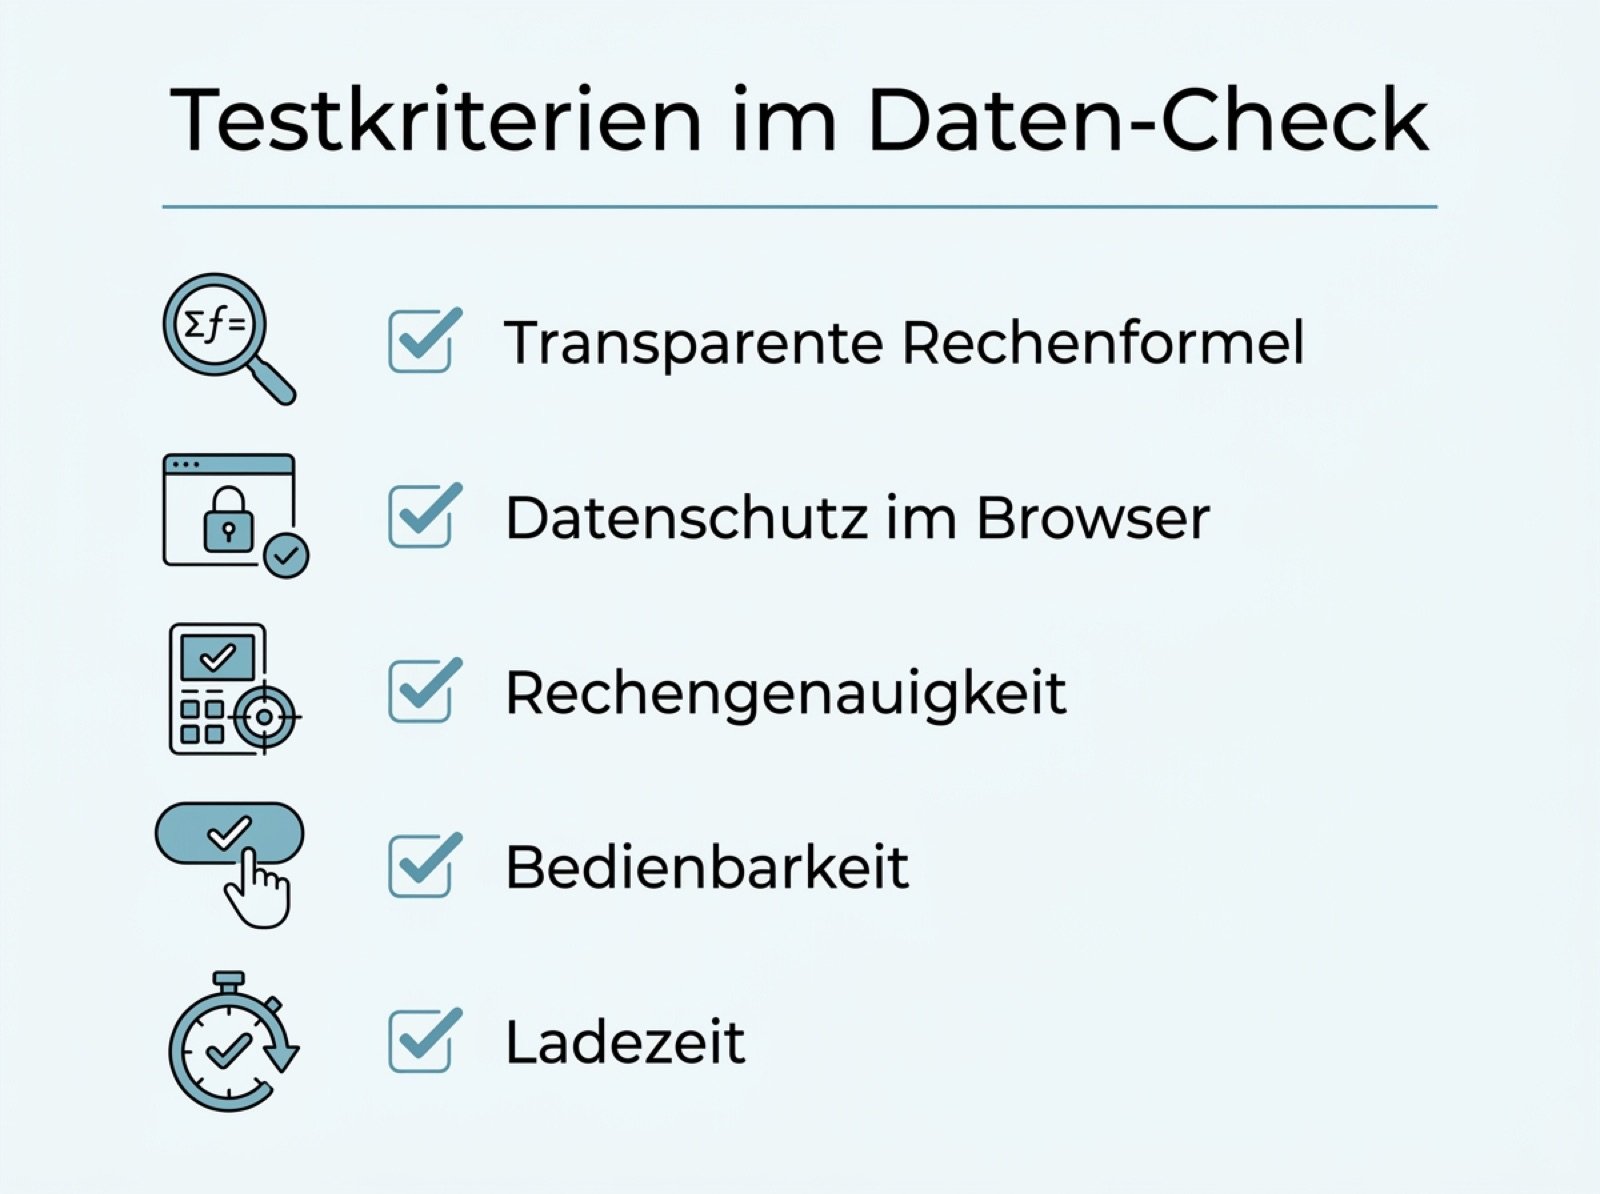
Die fünf Prüfpunkte im Überblick: von der offengelegten Formel bis zur Ladezeit.
Kriterium 4: Bedienbarkeit ohne Stolpersteine
Ein Werkzeug kann noch so korrekt rechnen: Fühlt es sich an wie ein Formular aus dem letzten Jahrzehnt, nutzt es keiner. Worauf es ankommt, ist der Weg vom Aufruf zum ersten sinnvollen Ergebnis und ob die Eingabefelder mitdenken. Schieberegler für Laufzeit und Summe, eine sofort aktualisierte Ausgabe, keine Pflicht zur Registrierung: Das macht im Alltag den Unterschied.
Ein Rechner, der keine Daten sammelt, braucht in der Regel auch keinen langen Einwilligungsdialog. Weniger Ballast, schnellere Seite. Das ist dieselbe Logik, nach der man auch eine gute Website baut. Wer sich fragt, welche Kanäle Besucher überhaupt zu solchen Tools bringen, findet im Vergleich von Google Ads und organischer Suche eine passende Ergänzung zu den reinen Rechenqualitäten.
Kriterium 5: Tempo und technische Sauberkeit
Zum Schluss der Blick unter die Haube: Ladezeit, Größe der ausgelieferten Ressourcen, saubere Struktur. Ein Rechner, der nur ein paar Kilobyte JavaScript braucht und komplett im Browser läuft, ist schneller und robuster. Er funktioniert weiter, sobald die Seite einmal geladen ist, und hängt nicht von einem externen Dienst ab, der morgen abgeschaltet sein könnte.
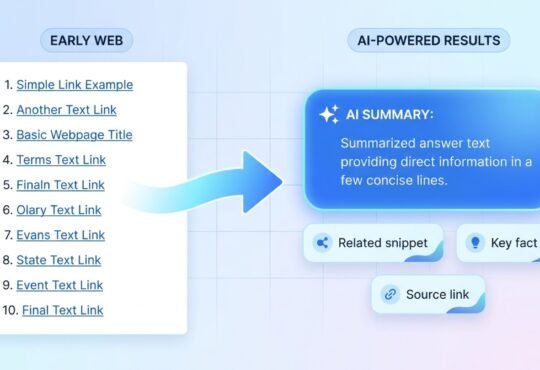
Ein aufgeblähtes Framework für eine Aufgabe, die eine Handvoll Zeilen Rechenlogik erledigt, ist ein Warnsignal. Erfahrene Webentwickler erkennen schnell, ob hinter einer Oberfläche jemand mit Sinn für Effizienz steckt oder ob nur Reichweite abgegriffen werden soll. Wie sich die Suchergebnisse und damit die Sichtbarkeit solcher schlanken Tools gerade verändern, zeigt der Beitrag darüber, wie Google von der Linkliste zur fertigen Antwort übergeht.
Beispielrechnung: 25.000 Euro über sieben Jahre
Damit die Kriterien nicht abstrakt bleiben, ein durchgerechnetes Beispiel. Angenommen werden 25.000 Euro Kreditsumme, 84 Monate Laufzeit und 4 Prozent Sollzins bei monatlicher Verrechnung. Die Annuitätenformel ergibt eine Monatsrate von rund 342 Euro und eine Gesamtsumme von etwa 28.700 Euro. Ein sauber programmierter Rechner muss bis auf Rundung dasselbe ausgeben.
Interessant wird der Blick auf die Restschuld nach der Hälfte der Laufzeit. Sie liegt bei rund 13.370 Euro und damit über der Hälfte der Kreditsumme (12.500 Euro), weil in den ersten Jahren der Zinsanteil der Rate höher ist. Diese Kurve erklärt, warum Sondertilgungen früh in der Laufzeit am meisten bringen.
Aufschlussreich ist auch ein Vergleich verschiedener Laufzeiten bei gleicher Summe und gleichem Zins:
- 60 Monate: Rate rund 460 Euro, Gesamtsumme etwa 27.620 Euro.
- 84 Monate: Rate rund 342 Euro, Gesamtsumme etwa 28.700 Euro.
- 120 Monate: Rate rund 253 Euro, Gesamtsumme etwa 30.370 Euro.
Die kürzere Laufzeit hebt die Rate spürbar an, spart aber gut 1.000 Euro Zinsen. Die längere wirkt bequem und kostet rund 1.670 Euro mehr. Genau diese Wechselwirkung sollte ein guter Rechner sichtbar machen.
Wichtig bleibt der Abgleich mit dem realen Angebot. Kein Rechner kennt die individuelle Bonität, die die Bank in ihren Zinssatz einpreist. Deshalb erst selbst durchrechnen, um die Größenordnung zu kennen, dann das konkrete Angebot einholen und beide Zahlen nebeneinanderlegen. Weichen sie stark ab, ist das ein Anlass nachzufragen. Oft steckt der Unterschied in einer mitverkauften Versicherung oder einer Gebühr, die im Effektivzins auftaucht, im Werbeprospekt aber keine Rolle spielt.
Worauf Profis vor der Unterschrift wirklich achten
Über den Rechner hinaus gibt es ein paar Punkte, die man ohne technische Brille leicht übersieht:
- Effektiver Jahreszins statt Sollzins: Nur der Effektivzins enthält die Nebenkosten. Die Verbraucherzentrale rät ausdrücklich, sich nicht von kleinen Monatsraten blenden zu lassen, sondern auf den effektiven Jahreszins zu schauen.
- Vergleichbare Konditionen: Zwei Angebote sind nur vergleichbar, wenn Summe und Laufzeit übereinstimmen. Ein Kredit über drei Jahre hat eine höhere Rate als einer über sieben, kostet in Summe aber oft weniger.
- Sondertilgung und vorzeitige Rückzahlung: Ob und zu welchen Kosten man außerplanmäßig tilgen darf, steht selten in der Werbung. Der Rechner zeigt, wie viel das spart.
- Restschuldversicherung: Sie wird oft mitverkauft und treibt die Gesamtkosten nach oben. Getrennt kalkulieren lohnt sich.
Grenzen, die man kennen sollte
So nützlich die Werkzeuge sind, sie haben Grenzen. Kein Rechner ersetzt die Beratung, wenn die Finanzierung komplex wird, etwa bei einer Baufinanzierung mit mehreren Bausteinen. Die Bonitätsprüfung, die am Ende über den tatsächlichen Zinssatz entscheidet, bilden die Tools nicht ab. Und wer sie mit unrealistischen Annahmen füttert, bekommt unrealistische Ergebnisse, ganz nach dem alten Prinzip aus der Datenverarbeitung.
Für die schnelle Orientierung, das Prüfen eines Angebots und das Verständnis der eigenen Zahlen sind gute Online-Finanzierungsrechner trotzdem ein starkes Werkzeug. Sie kosten nichts, können datenschonend im Browser laufen und geben einem die Kontrolle zurück, die man am Bankschalter leicht abgibt.
Häufige Fragen
Sind kostenlose Finanzierungsrechner im Internet verlässlich?
Ein guter Rechner liefert bis auf Rundungsdifferenzen dieselben Werte wie die eigene Annuitätenformel. Verlässlich ist ein Tool dann, wenn es seine Rechenmethode offenlegt und den effektiven Jahreszins ausweist. Ein kurzer Gegencheck mit einer Tabellenkalkulation deckt Abweichungen schnell auf.
Warum ist der effektive Jahreszins wichtiger als der Sollzins?
Der Sollzins ist nur der reine Zinssatz. Der effektive Jahreszins bündelt zusätzlich die Nebenkosten und macht Angebote erst vergleichbar. Deshalb schreibt die Preisangabenverordnung vor, dass Anbieter von Verbraucherdarlehen ihn ausweisen müssen.
Werden meine Eingaben an einen Server gesendet?
Bei datenschonend gebauten Rechnern nicht. Die Rechnung läuft dann komplett im Browser, ohne dass Einkommen oder Kreditsumme das Gerät verlassen. Ob das der Fall ist, lässt sich im Netzwerk-Tab des Browsers in unter einer Minute überprüfen.
Ersetzt ein Rechner das Angebot der Bank?
Nein. Der Rechner gibt eine belastbare Größenordnung und hilft, ein Angebot einzuordnen. Den tatsächlichen Zinssatz bestimmt die Bank anhand der individuellen Bonität. Sinnvoll ist es, erst selbst zu rechnen und das Ergebnis anschließend mit dem konkreten Angebot abzugleichen.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Kredit- oder Finanzberatung.
add a comment