

10views
Mein letzter Kontowechsel begann mit einem Gefühl, nicht mit einer Zahl. „Die neue Bank wirkt moderner, die App sieht besser aus“ – so ungefähr lautete die Begründung, mit der ich fast unterschrieben hätte. Erst als ich anfing, meine eigenen Kontoauszüge durchzugehen, merkte ich, wie weit dieses Bauchgefühl an der Realität vorbeiging. Die „günstigere“ Bank wäre für mein Nutzungsverhalten am Ende teurer gewesen. Seitdem behandle ich einen Kontowechsel wie ein kleines Datenprojekt: erst messen, dann entscheiden.
Das ist kein Zufall, sondern Notwehr. Girokonten sind heute kaum noch mit einem Blick vergleichbar. Viele Banken setzen keinen einheitlichen Preis mehr an, sondern bauen Kontomodelle aus vielen Einzelposten – Grundgebühr, Kosten pro Buchung, Aufschläge für die Karte, Dispozins. Der Verbraucherzentrale Bundesverband weist seit Jahren darauf hin, dass genau diese Paketstruktur den Vergleich undurchsichtig macht. Wer nur auf „kostenlos“ achtet, übersieht regelmäßig die Posten, die im Kleingedruckten stehen.
Die gute Nachricht: Man braucht kein Finanzstudium, um das methodisch anzugehen. Man braucht eine Tabelle, ein bisschen Disziplin und die Bereitschaft, das eigene Verhalten ehrlich anzuschauen. Genau darum geht es in dieser Anleitung – Schritt für Schritt vom Kontoauszug zur begründeten Entscheidung. Wer im Alltag mit Analytics oder Reportings arbeitet, wird das Vorgehen wiedererkennen: sauber erheben, gewichten, rechnen.
Schritt 1: Den eigenen Bedarf messen
Bevor man auch nur eine fremde Bank anschaut, wird der Ist-Zustand erfasst. Ich exportiere dafür die Kontoauszüge der letzten zwölf Monate als CSV aus dem Online-Banking und ziehe sie in eine Tabelle. Zwölf Monate deshalb, weil Sondereffekte wie Urlaub, Weihnachten oder eine größere Anschaffung sonst das Bild verzerren. Ein einzelner Monat ist eine Momentaufnahme, kein Muster.
Dann kategorisiere ich die Buchungen grob: Wie viele Überweisungen im Monat, wie oft hebe ich Bargeld ab, nutze ich eine Kreditkarte im Ausland, wie hoch war mein Dispo im Schnitt? Sobald der eigene Bedarf so schwarz auf weiß feststeht, braucht es Vergleichswerte von möglichen neuen Banken. Wer nicht jede Bankseite einzeln durchklicken möchte, findet bei Portalen wie Girokonto-News gebündelte Konditionsübersichten, die man direkt neben die eigenen Zahlen legen kann. So entsteht in einem Aufwasch eine Vergleichsbasis statt eines Bauchgefühls.
Ein Tipp aus der Praxis: Notiere dir nicht nur Durchschnitte, sondern auch Ausreißer. Wer zweimal im Jahr im Ausland Geld abhebt, für den ist der Auslandseinsatz kein Randthema, sondern ein echter Kostenfaktor. Diese Extremwerte gehen in einem reinen Mittelwert unter, entscheiden am Ende aber oft, welches Konto wirklich passt.
Schritt 2: Kriterien festlegen und gewichten
Jetzt kommt der Teil, den die meisten überspringen – und der den Unterschied macht. Nicht jedes Kriterium ist gleich wichtig. Ein dichtes Geldautomatennetz zählt für jemanden, der viel bar zahlt, mehr als für einen reinen Karten- und App-Nutzer. Deshalb bekommt jedes Kriterium ein Gewicht, zum Beispiel als Prozentwert, der in Summe 100 ergibt.
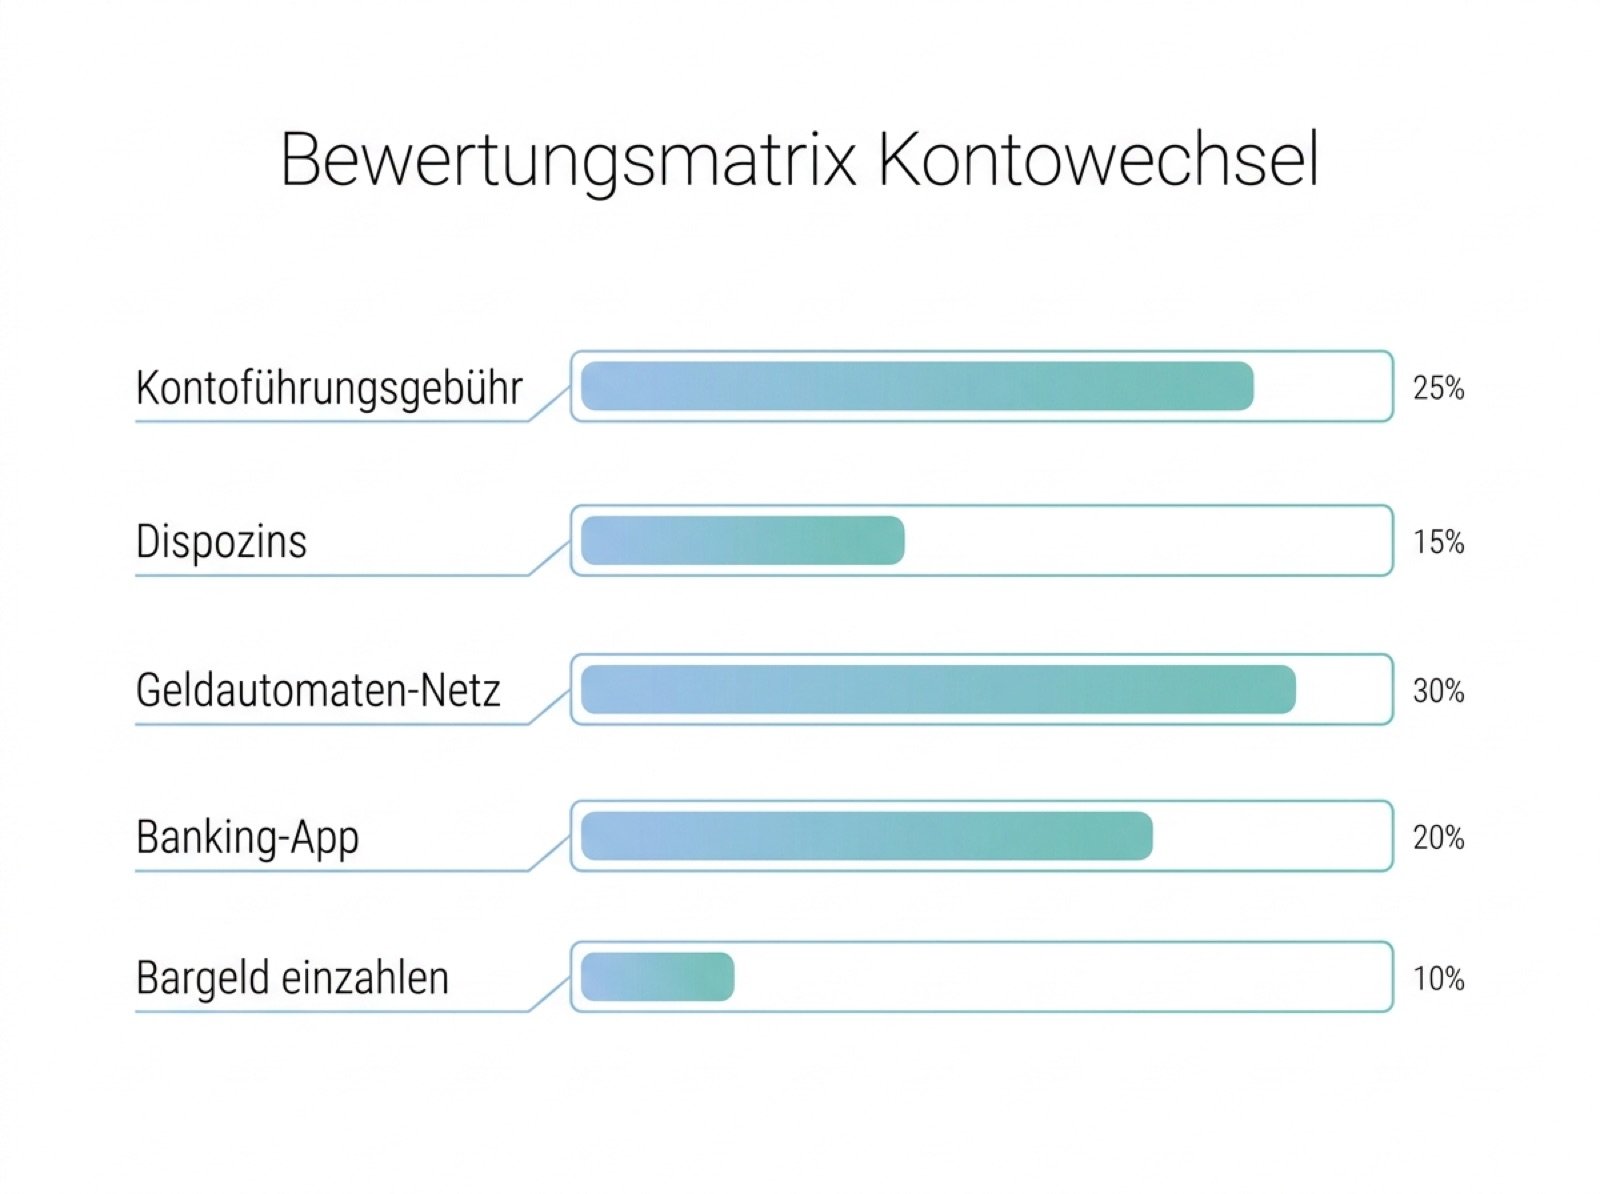
Fünf gewichtete Kriterien statt einer einzigen Zahl: So wird der Vergleich vergleichbar.
Wer schon einmal mit absoluten und relativen Häufigkeiten gearbeitet hat, kennt das Prinzip dahinter: Eine nackte Zahl sagt wenig, erst der Bezug macht sie aussagekräftig. Fünf Euro Kontoführung im Monat klingen wenig – bis man sie mit den 40 Buchungen ins Verhältnis setzt, die kostenlos dabei sind, während die nächste Bank pro Buchung abrechnet. Für meine typischen fünf Kriterien haben sich bewährt: Kontoführungsgebühr, Dispozins, Geldautomaten-Netz, Qualität der Banking-App und Möglichkeiten zur Bargeldeinzahlung.
Die Gewichtung ist bewusst subjektiv, aber transparent. Genau das ist die Stärke der Methode: Man kann später nachvollziehen, warum eine Entscheidung so und nicht anders ausgefallen ist. Ändert sich das eigene Leben – neuer Job, Umzug, mehr Auslandsreisen – passt man einfach die Gewichte an und lässt die Tabelle neu rechnen, statt bei null anzufangen.
Schritt 3: Konditionen sammeln und sauber dokumentieren
Mit der Kriterienliste in der Hand sammle ich für jeden Kandidaten die harten Fakten und trage sie spaltenweise ein. Wichtig ist, immer dieselbe Quelle-Logik zu nutzen: entweder das offizielle Preis- und Leistungsverzeichnis oder eine geprüfte Vergleichsseite – aber nicht wild gemischt. Für den behördlichen Blick betreibt die BaFin unter kontenvergleich.bafin.de eine zertifizierte Vergleichswebsite, die als neutrale Referenz taugt.
Diese Disziplin klingt pedantisch, spart aber Zeit. So wie sich die Google-Suchergebnisse von der reinen Linkliste zur fertigen Antwort gewandelt haben, verändert sich auch, wie Konditionen präsentiert werden – mal als Aktionspreis, mal als Dauerangebot mit Bedingungen. Wer stur dieselbe Struktur dokumentiert, vergleicht am Ende Äpfel mit Äpfeln und fällt nicht auf befristete Lockangebote herein.
Ein häufiger Fehler ist, nur die Grundgebühr zu erfassen. Genauso wichtig sind die Bedingungen für Kostenfreiheit: Viele Konten sind nur „gratis“, wenn ein monatlicher Mindestgeldeingang nachgewiesen wird. Fällt der Gehaltseingang mal aus – etwa bei Selbstständigkeit oder Elternzeit – kippt das Modell. Solche Wenn-dann-Klauseln gehören als eigene Spalte in die Tabelle, sonst rechnet man mit einem Preis, den es in der Realität gar nicht gibt.
Schritt 4: Rechnen statt raten
Jetzt wird aus Daten eine Entscheidung. Für jeden Kandidaten multipliziere ich mein tatsächliches Nutzungsverhalten aus Schritt 1 mit den Konditionen aus Schritt 3. Das ergibt die realistischen Jahreskosten – nicht den Werbepreis, sondern meinen Preis. Bei mir lag die Bank, die im Marketing am günstigsten wirkte, in dieser Rechnung auf Platz drei von vier, weil sie jede einzelne Überweisung berechnete und ich viele davon habe.
Parallel dazu läuft die qualitative Bewertung über die gewichteten Kriterien. Jedes Konto bekommt pro Kriterium eine Punktzahl von eins bis fünf, multipliziert mit dem Gewicht. Am Ende stehen zwei Zahlen nebeneinander: die harten Jahreskosten in Euro und der gewichtete Nutzwert in Punkten. Diese Trennung ist entscheidend, denn das billigste Konto ist nicht automatisch das beste, wenn die App unbrauchbar ist oder der nächste passende Geldautomat 20 Kilometer entfernt steht.
Diese Doppelbetrachtung kennt man aus vielen Entscheidungen im datengetriebenen Alltag. Wer etwa abwägt, ob Google Ads oder die organische Suche mehr Besucher bringt, rechnet auch nicht nur Kosten, sondern setzt sie ins Verhältnis zum Ertrag. Kosten allein sagen nichts – erst das Verhältnis von Aufwand und Nutzen liefert eine belastbare Grundlage. Beim Girokonto ist es dasselbe Prinzip in klein.
Wenn zwei Kandidaten am Ende dicht beieinander liegen, hilft ein simpler Trick: Ich schaue, welches der beiden Ergebnisse robuster gegen Veränderung ist. Was passiert mit den Zahlen, wenn ich nächstes Jahr doppelt so oft reise oder in den Dispo rutsche? Das Konto, das auch unter leicht veränderten Annahmen vorne bleibt, ist die sicherere Wahl. Ein stabiles Ergebnis schlägt ein knapp besseres, das bei jeder kleinen Änderung kippt.
Schritt 5: Den Wechsel sauber umsetzen
Steht die Entscheidung, geht es an die Umsetzung – und hier hat der Gesetzgeber viel Reibung aus dem Prozess genommen. Seit 2016 sind Banken verpflichtet, beim Umzug eines Kontos zu helfen. Die sogenannte Kontowechselhilfe ist in § 20 des Zahlungskontengesetzes gesetzlich geregelt: Mit einer einzigen Ermächtigung an die neue Bank muss diese gemeinsam mit der alten den Umzug von Daueraufträgen, Lastschriften und der neuen Kontoverbindung organisieren.
In der Praxis heißt das: Du unterschreibst ein Formular, und die neue Bank informiert die Zahlungspartner über deine geänderten Daten. Trotzdem lohnt sich ein eigener Blick. Ich führe eine kleine Checkliste mit allen wiederkehrenden Zahlungen – Miete, Strom, Streaming, Versicherungen – und hake jede erst ab, wenn die erste Buchung über das neue Konto tatsächlich gelaufen ist. Das alte Konto lasse ich noch zwei bis drei Monate mit einem kleinen Puffer offen, falls eine Lastschrift durchrutscht.
Erst wenn drei Monate lang keine Buchung mehr auf dem alten Konto auftaucht, kündige ich es endgültig. Dieser letzte Schritt ist der, den die meisten aus Ungeduld zu früh machen – und dann eine Mahnung kassieren, weil eine jährliche Abbuchung noch am alten Konto hing. Auch das ist am Ende wieder eine Datenfrage: nicht auf das Gefühl „müsste jetzt durch sein“ verlassen, sondern auf die tatsächlichen Buchungen schauen.
Typische Fehler, die die Zahlen verzerren
Auch eine saubere Methode kann in die Irre führen, wenn die Eingangsdaten schief sind. Der erste Klassiker ist ein zu kurzer Betrachtungszeitraum. Wer nur die letzten drei Monate auswertet, weil das schneller geht, erwischt vielleicht genau die Phase ohne Reisen und ohne größere Buchungen – und landet bei einem Konto, das im echten Jahr nicht passt. Zwölf Monate sind Pflicht, nicht Kür.
Der zweite Fehler ist das Vergleichen von Konditionen zu unterschiedlichen Stichtagen. Aktionszinsen und befristete Willkommensangebote verzerren das Bild massiv. Ich notiere deshalb zu jeder Zahl das Datum, an dem ich sie erfasst habe, und markiere befristete Angebote farblich. Ein Startguthaben ist nett, entscheidet aber nicht über zehn Jahre Kontonutzung – es gehört in eine eigene Spalte „einmalig“ und nicht in die laufende Kostenrechnung.
Der dritte, unterschätzte Fehler ist psychologisch: Man sucht unbewusst nach Zahlen, die die schon getroffene Wunschentscheidung bestätigen. Wer heimlich die schicke App will, gewichtet die App plötzlich mit 40 Prozent und redet sich die Gebühren klein. Genau davor schützt die vorab festgelegte Gewichtung. Deshalb lege ich die Gewichte fest, bevor ich mir die Kandidaten überhaupt genauer ansehe – so bleibt die Reihenfolge ehrlich und ich manipuliere nicht rückwärts mein eigenes Ergebnis.
Was die Methode im Alltag bringt
Der ehrlichste Vorteil ist nicht mal das gesparte Geld, auch wenn es bei mir am Ende rund 60 Euro im Jahr waren. Es ist die Ruhe, eine Entscheidung getroffen zu haben, die ich begründen kann. Kein „hätte ich mal“, kein Zweifel beim nächsten Werbebanner. Die Tabelle liegt in der Cloud, und beim nächsten Anlass – geänderte Gebühren, ein neues Angebot – ist die halbe Arbeit schon getan.
Man muss diesen Aufwand nicht bei jeder Alltagsentscheidung treiben. Aber bei einem Vertrag, der Jahre läuft und jeden Monat Geld kostet, zahlt sich die Stunde Tabellenarbeit schnell aus. Daten schlagen Bauchgefühl nicht, weil Zahlen kälter wären – sondern weil sie sich überprüfen lassen.
Häufige Fragen
Wie lange dauert ein Kontowechsel im Schnitt?
Die reine Umsetzung über die gesetzliche Kontowechselhilfe ist meist in ein bis zwei Wochen erledigt. Realistisch solltest du aber zwei bis drei Monate einplanen, bis wirklich alle wiederkehrenden Zahlungen sicher auf das neue Konto umgezogen sind und du das alte Konto bedenkenlos schließen kannst.
Welche Daten brauche ich für den Vergleich?
Die Kontoauszüge der letzten zwölf Monate reichen als Basis. Daraus ermittelst du, wie viele Buchungen und Bargeldabhebungen du im Schnitt hast, wie hoch dein Dispo war und ob du Karten im Ausland nutzt. Dazu kommen die Konditionen der Kandidaten aus dem Preis- und Leistungsverzeichnis oder einer geprüften Vergleichsquelle.
Ist das günstigste Konto immer die beste Wahl?
Nein. Das billigste Konto auf dem Papier kann im Alltag teuer werden, wenn es jede Buchung berechnet oder der nächste passende Geldautomat weit entfernt ist. Deshalb trennt die Methode bewusst die reinen Jahreskosten von einem gewichteten Nutzwert – erst beide Zahlen zusammen ergeben ein sinnvolles Bild.
Muss ich mein altes Konto sofort kündigen?
Besser nicht. Lass das alte Konto zwei bis drei Monate mit einem kleinen Guthabenpuffer offen, bis nachweislich keine Lastschrift oder jährliche Abbuchung mehr darüber läuft. Erst wenn über diesen Zeitraum keine Buchung mehr auftaucht, kündigst du es endgültig.
{„@context“: „https://schema.org“, „@type“: „FAQPage“, „mainEntity“: [{„@type“: „Question“, „name“: „Wie lange dauert ein Kontowechsel im Schnitt?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Die reine Umsetzung über die gesetzliche Kontowechselhilfe ist meist in ein bis zwei Wochen erledigt. Realistisch solltest du aber zwei bis drei Monate einplanen, bis wirklich alle wiederkehrenden Zahlungen sicher auf das neue Konto umgezogen sind und du das alte Konto bedenkenlos schließen kannst.“}}, {„@type“: „Question“, „name“: „Welche Daten brauche ich für den Vergleich?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Die Kontoauszüge der letzten zwölf Monate reichen als Basis. Daraus ermittelst du, wie viele Buchungen und Bargeldabhebungen du im Schnitt hast, wie hoch dein Dispo war und ob du Karten im Ausland nutzt. Dazu kommen die Konditionen der Kandidaten aus dem Preis- und Leistungsverzeichnis oder einer geprüften Vergleichsquelle.“}}, {„@type“: „Question“, „name“: „Ist das günstigste Konto immer die beste Wahl?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Nein. Das billigste Konto auf dem Papier kann im Alltag teuer werden, wenn es jede Buchung berechnet oder der nächste passende Geldautomat weit entfernt ist. Deshalb trennt die Methode bewusst die reinen Jahreskosten von einem gewichteten Nutzwert – erst beide Zahlen zusammen ergeben ein sinnvolles Bild.“}}, {„@type“: „Question“, „name“: „Muss ich mein altes Konto sofort kündigen?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Besser nicht. Lass das alte Konto zwei bis drei Monate mit einem kleinen Guthabenpuffer offen, bis nachweislich keine Lastschrift oder jährliche Abbuchung mehr darüber läuft. Erst wenn über diesen Zeitraum keine Buchung mehr auftaucht, kündigst du es endgültig.“}}]}
add a comment