

12views
Ein neuer Kunde meldet sich, das Projekt ist spannend, der Zeitplan eng. Für die Umsetzung braucht es einen leistungsfähigeren Rechner, einen dedizierten Server und vielleicht ein Jahresabo für zwei, drei Profi-Tools. Alles halb so wild, sollte man meinen. Bis beim Leasingantrag für die Hardware plötzlich eine Absage kommt und der Zahlungsdienstleister im Onlineshop nur noch Vorkasse anbietet. Wer als Webentwickler, Admin oder Freelancerin arbeitet, kennt diese Momente. Das Tagesgeschäft ist längst digital, die Stolpersteine sind es oft nicht.
Eine schwache Schufa ist selten die Folge von Leichtsinn. Ein alter, längst vergessener Handyvertrag, eine Rechnung, die im Umzugschaos unterging, oder schlicht zu wenige Datenpunkte bei jungen Selbstständigen reichen aus, damit der Score in den Keller rutscht. Seit März 2026 legt die Schufa ihre Bewertung offener, sie nennt inzwischen zwölf Kriterien und arbeitet mit einer Skala von 100 bis 999 Punkten. Was früher eine Blackbox war, lässt sich heute zumindest teilweise nachvollziehen, wie die Verbraucherzentrale zum neuen Schufa-Score erläutert. Das ist die gute Nachricht: Ein niedriger Wert ist kein Dauerzustand.
Die Frage ist also weniger, ob man mit schwacher Bonität handlungsfähig bleibt, sondern wie. Grob lassen sich drei Wege unterscheiden, und die spielen selten gegeneinander, sondern ergänzen sich. Man kann kurzfristig auf guthabenbasierte Lösungen ausweichen, man kann bei größeren Anschaffungen auf Leasing und Ratenkauf setzen, und man kann mittelfristig aktiv die eigene Bonität verbessern. Der folgende Vergleich sortiert die Optionen so, wie sie im Alltag von IT-Selbstständigen tatsächlich vorkommen.
Der eigene Score lässt sich heute jederzeit digital einsehen – der erste Schritt zu besserer Bonität.
Warum die Bonität gerade im IT-Alltag zählt
Selbstständige in der IT-Branche bewegen sich fast ausschließlich in Vertragsverhältnissen, die eine Bonitätsprüfung voraussetzen. Der Serverhoster prüft, bevor er den Root-Server monatlich abrechnet. Der Hardware-Händler prüft beim Ratenkauf des Notebooks. Das Geschäftskonto, die Firmenkreditkarte, sogar manche SaaS-Anbieter mit Rechnungskauf schauen auf den Score. Anders als Angestellte haben Freelancer kein festes Monatsgehalt vorzuweisen, was die Auskunfteien tendenziell vorsichtiger macht.
Dazu kommt ein Faktor, den viele unterschätzen: Sichtbarkeit hängt am Budget. Wer neue Kundschaft über bezahlte Kanäle gewinnen will, braucht liquide Mittel, und die Frage nach dem effektivsten Weg ist ohnehin ein Dauerthema, wie der Blick auf Google Ads im Vergleich zur organischen Suche zeigt. Wer eine Kampagne nicht vorfinanzieren kann, verliert an dieser Stelle Reichweite. Die Bonität ist damit kein reines Finanzthema, sie wirkt direkt auf die Wettbewerbsfähigkeit.
Die drei Wege im Überblick
Bevor es ins Detail geht, hier die grobe Einordnung. Jeder Ansatz hat seine Berechtigung, aber einen anderen Zeithorizont und eine andere Zielgruppe.
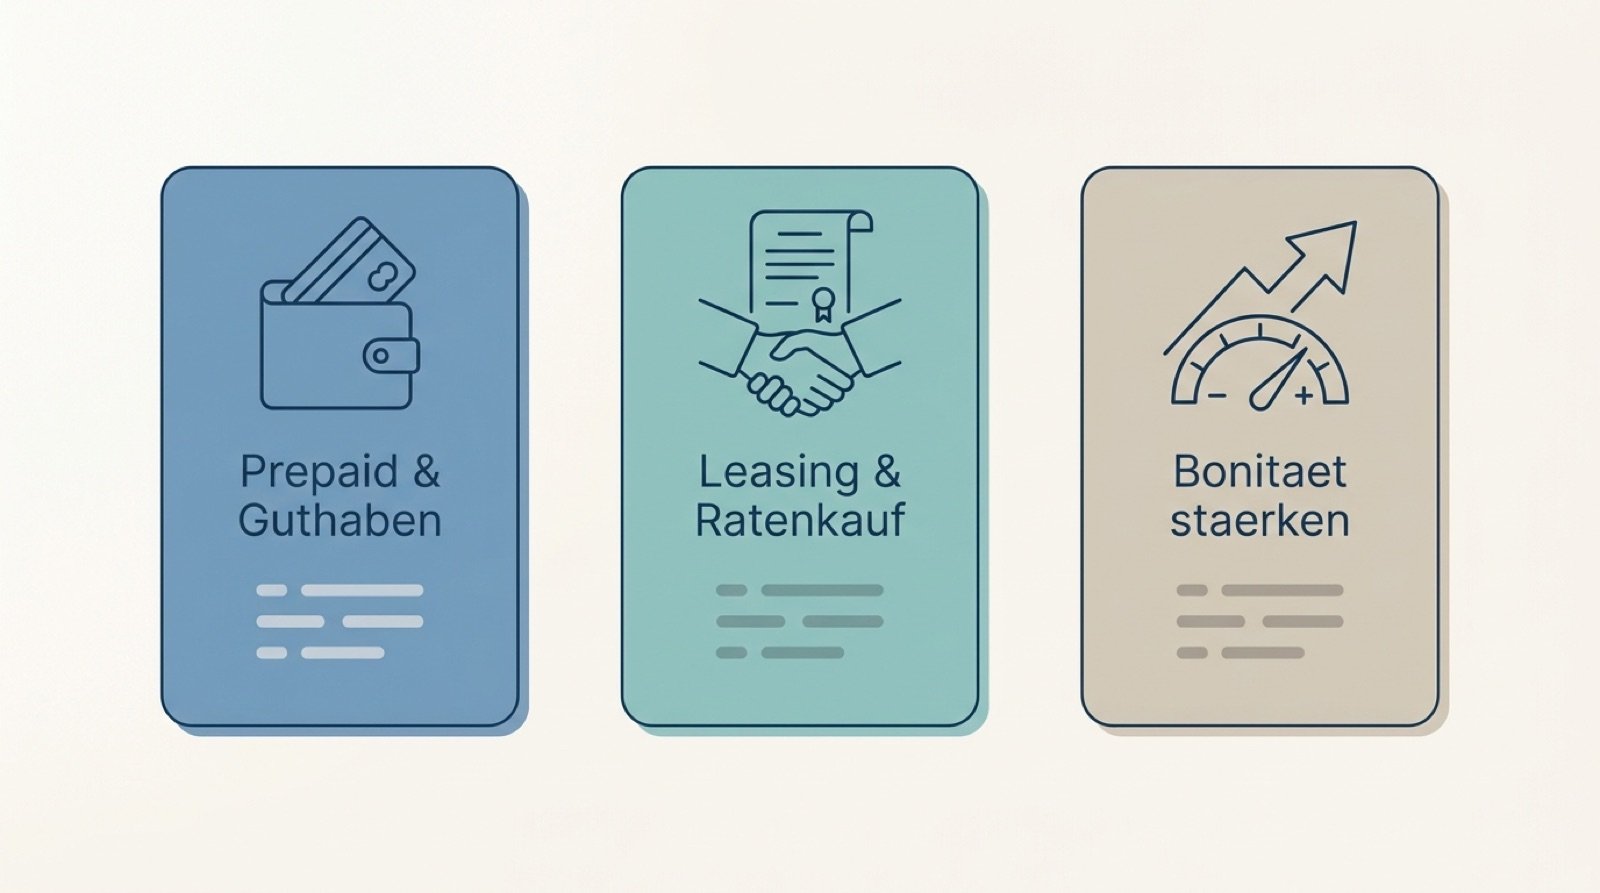
Drei Wege, um trotz schwacher Schufa liquide und handlungsfähig zu bleiben.
Prepaid und Guthaben sind die Sofortlösung. Guthabenbasierte Kreditkarten, aufladbare virtuelle Karten und Konten ohne harte Schufa-Prüfung funktionieren unabhängig vom Score, weil kein echtes Ausfallrisiko entsteht. Man gibt nur aus, was vorher eingezahlt wurde. Der Preis dafür: keine Finanzierung, keine Liquiditätsreserve, teils Gebühren pro Aufladung.
Leasing und Ratenkauf greifen bei größeren Anschaffungen. Hier zählt nicht nur der persönliche Score, sondern auch der Wert des finanzierten Objekts, das im Zweifel als Sicherheit dient. Ein Notebook oder ein Serverkontingent lässt sich eher finanzieren als ein reiner Konsumkredit. Manche Anbieter arbeiten mit eigenen, weicheren Prüfkriterien.
Bonität aktiv stärken ist der einzige Weg, der das Grundproblem angeht statt es zu umgehen. Er wirkt nicht über Nacht, dafür verbessert er nach und nach den Zugang zu allen anderen Optionen. Wer den Score über Monate hebt, braucht Prepaid-Umwege irgendwann gar nicht mehr.
Vergleichstabelle: Was passt zu welcher Situation?
| Kriterium | Prepaid & Guthaben | Leasing & Ratenkauf | Bonität aktiv stärken |
|—|—|—|—|
| Sofort verfügbar | ja | teilweise | nein, wirkt über Monate |
| Schufa-Abfrage nötig | meist nein | ja, oft mit Spielraum | Grundlage ist die Selbstauskunft |
| Geeignet für | laufende kleine Ausgaben | Hardware, Server, Geräte | dauerhaften Zugang zu Krediten |
| Kostenfaktor | Aufladegebühren möglich | Zinsen, Vertragsbindung | Zeit und Disziplin |
| Löst das Grundproblem | nein | nein | ja |
Die Tabelle macht deutlich, dass es keine Königslösung gibt, die alles abdeckt. Ein realistisches Setup kombiniert die Zeilen: Prepaid für den Alltag, Ratenkauf für die nächste größere Investition und parallel die geduldige Arbeit am Score.
Guthabenlösungen: schnell, aber begrenzt
Für den laufenden Betrieb sind guthabenbasierte Karten oft die pragmatischste Wahl. Domain-Registrare, Cloud-Anbieter und App-Stores akzeptieren virtuelle Kreditkarten problemlos, und die lassen sich in Minuten einrichten. Wer bisher nur mit Lastschrift oder Vorkasse gearbeitet hat, gewinnt damit spürbar Flexibilität, ohne dass irgendjemand den Score abfragt.
Der Haken liegt in der Natur der Sache. Guthaben ist kein Kredit. Fällt eine Rechnung höher aus als geplant oder platzt eine Zahlung eines Kunden, gibt es keinen Puffer. Für die Buchhaltung ist das sogar ein Vorteil, weil man nie mehr ausgibt als vorhanden. Für die Skalierung eines wachsenden Geschäfts wird es zur Grenze. Guthabenlösungen sind ein guter Startpunkt, aber kein Ziel.
Leasing und Ratenkauf: wenn die Anschaffung größer wird
Sobald es um vierstellige Beträge geht, lohnt der genauere Blick auf Leasing. Der entscheidende Unterschied zum klassischen Kredit: Das Leasingobjekt bleibt bis zum Ende formell im Besitz des Anbieters und dient damit als Sicherheit. Das senkt das Risiko und öffnet die Tür auch bei mittelmäßiger Bonität. Gerade für Hardware, die ohnehin nach drei bis vier Jahren ersetzt wird, kann Leasing steuerlich und liquiditätstechnisch sinnvoll sein.
Beim Ratenkauf über Zahlungsdienstleister ist das Bild gemischter. Manche prüfen streng, andere arbeiten mit eigenen Scoring-Modellen und bewerten das aktuelle Zahlungsverhalten stärker als einen alten Negativeintrag. Ein Tipp aus der Praxis: kleine Beträge zuverlässig und pünktlich zahlen. Wer bei einem Anbieter eine saubere Historie aufbaut, bekommt dort mit der Zeit höhere Limits, unabhängig vom allgemeinen Schufa-Wert. Wie sich einzelne Werte im Verhältnis zur Gesamtmenge lesen lassen, ist übrigens gar nicht so trivial – ein kurzer Ausflug in die absolute und relative Häufigkeit hilft, Score-Angaben und Quoten realistisch einzuordnen.
Bonität aktiv stärken: der nachhaltige Weg
Die ersten beiden Wege umgehen das Problem, der dritte löst es. Und er beginnt mit etwas, das kostenlos ist und viel zu selten genutzt wird: der eigenen Selbstauskunft. Einmal jährlich steht jedem eine kostenfreie Datenkopie nach Artikel 15 DSGVO zu, formlos beantragt, ohne Begründung. Die Verbraucherzentrale weist ausdrücklich darauf hin, wie man die Auskunft bei Schufa und Co. verlangt, ohne in kostenpflichtige Abos zu geraten.
Warum ist das so wichtig? Weil erstaunlich viele Einträge schlicht falsch sind. Eine erledigte Forderung, die nie als bezahlt vermerkt wurde. Ein Eintrag, der nach der gesetzlichen Frist längst gelöscht sein müsste. Eine Verwechslung durch ähnliche Namen. Jeder dieser Fehler drückt den Score, obwohl er sachlich nichts mit der eigenen Zahlungsmoral zu tun hat. Wer die Datenkopie prüft und Falsches korrigieren lässt, hebt seinen Wert manchmal in wenigen Wochen.
Darüber hinaus gibt es Stellschrauben, die man selbst bedient:
- Alte Konten und Karten behalten, statt sie zu kündigen. Eine lange, gepflegte Kontohistorie wirkt positiv; die jüngste Karte wegzulassen und die älteste zu behalten ist meist die bessere Wahl.
- Nicht genutzte Konten schließen, wenn sie neu und ungenutzt sind. Zu viele parallele Girokonten und Kreditlinien wirken eher ungünstig.
- Rechnungen konsequent pünktlich zahlen und Daueraufträge für wiederkehrende Beträge einrichten, damit nichts durchrutscht.
- Umzüge und häufige Kontowechsel vermeiden, wenn möglich, da beides als Instabilität interpretiert werden kann.
- Den Score digital im Blick behalten, über eine App oder ein Monitoring, um Veränderungen früh zu bemerken.
Genau an diesem Punkt setzen digitale Dienste an, die Auskunft, Monitoring und konkrete Handlungsempfehlungen bündeln. Statt einmal im Jahr einen Brief zu bekommen, sieht man den Verlauf laufend und erkennt, welche Maßnahme wirkt. Für Selbstständige, die ihre Finanzen ohnehin am Bildschirm managen, fügt sich das nahtlos in den Arbeitsalltag ein.
Geschäftskonto und Zahlungsanbieter: worauf Webmaster achten sollten
Ein Punkt, der im Alltag von Selbstständigen oft übersehen wird, ist die Wahl der Zahlungsinfrastruktur. Wer einen eigenen Onlineshop, eine Buchungsseite oder ein Abo-Modell betreibt, braucht einen Zahlungsdienstleister, der die Kundschaft nicht an der Kasse verliert. Manche Anbieter setzen für höhere Auszahlungslimits eine Bonitätsprüfung des Händlers voraus, andere starten mit niedrigen Limits, die sich mit sauberer Zahlungshistorie automatisch erhöhen. Für den Einstieg ist der zweite Typ die entspanntere Wahl, weil er nicht am Score, sondern am realen Verhalten wächst.
Beim Geschäftskonto lohnt der Vergleich zwischen klassischen Filialbanken, Direktbanken und reinen Fintech-Angeboten. Filialbanken prüfen tendenziell strenger, Fintechs bieten häufig Guthabenmodelle ohne Dispo, dafür mit sofortiger Kontoeröffnung per Video-Ident. Wichtig ist, die Konditionen genau zu lesen: Kontoführungsgebühr, Kosten pro Transaktion, Karten und ob eine Bonitätsabfrage überhaupt stattfindet. Ein Konto ohne harte Prüfung deckt den Zahlungsverkehr zuverlässig ab, auch wenn der Kreditrahmen zunächst fehlt. Sobald der Score steigt, lässt sich später zu einem Angebot mit Dispo und Firmenkreditkarte wechseln, ohne dass ein Neuanfang nötig wird.
Wie man die Wege sinnvoll kombiniert
Der Fehler wäre, sich für einen einzigen Weg zu entscheiden. Klüger ist ein gestaffeltes Vorgehen. Kurzfristig sichert Prepaid die Zahlungsfähigkeit für Tools und Cloud-Dienste. Mittelfristig deckt Leasing die nächste Hardware-Investition. Langfristig sorgt die Arbeit am Score dafür, dass die Umwege überflüssig werden und günstigere Konditionen möglich sind.
Für die eigene Sichtbarkeit ist das mehr als eine Finanzfrage. Wer liquide bleibt, kann Chancen nutzen, sobald sie auftauchen, statt sie ziehen zu lassen. Und weil sich auch die Spielregeln der Reichweite ständig ändern, etwa wenn Google Suchergebnisse zunehmend fertige Antworten liefern, zählt jede Investition, die man zum richtigen Zeitpunkt tätigen kann. Finanzielle Beweglichkeit und geschäftliche Beweglichkeit hängen enger zusammen, als es auf den ersten Blick wirkt.
Unterm Strich ist eine schwache Schufa kein Grund, das digitale Geschäft auf Sparflamme zu fahren. Sie ist ein Zustand, der sich einordnen, umgehen und aktiv verbessern lässt. Wer die drei Wege kennt und passend kombiniert, bleibt handlungsfähig, auch wenn der Score noch nicht dort steht, wo er hingehört.
Häufige Fragen
Kann ich mit schwacher Schufa überhaupt ein Geschäftskonto eröffnen?
Ja. Es gibt Geschäfts- und Girokonten auf Guthabenbasis, die ohne harte Bonitätsprüfung auskommen, weil kein Dispo und kein Kreditrahmen gewährt wird. Für den laufenden Zahlungsverkehr reicht das oft aus. Wer später einen Kreditrahmen möchte, sollte parallel an der Bonität arbeiten.
Wie schnell kann ich meinen Schufa-Score verbessern?
Das hängt vom Ausgangspunkt ab. Falsche oder veraltete Einträge lassen sich nach einer Korrektur manchmal innerhalb weniger Wochen aus dem Score entfernen. Strukturelle Verbesserungen durch pünktliche Zahlungen und aufgeräumte Konten wirken dagegen über mehrere Monate. Regelmäßiges Monitoring zeigt, ob die Maßnahmen greifen.
Ist Leasing oder Ratenkauf bei schwacher Bonität teurer?
Häufig ja, weil das höhere Risiko über Zinsen oder Gebühren eingepreist wird. Trotzdem kann sich Leasing lohnen, wenn das finanzierte Gerät als Sicherheit dient und dadurch überhaupt erst eine Zusage möglich wird. Ein Vergleich mehrerer Anbieter und ihrer Prüfkriterien lohnt sich in jedem Fall.
Kostet die Schufa-Selbstauskunft Geld?
Nein. Einmal pro Jahr steht jedem eine kostenlose Datenkopie nach Artikel 15 DSGVO zu. Kostenpflichtig sind nur Zusatzprodukte wie sofortige Online-Auskünfte oder dauerhaftes Monitoring. Die kostenfreie Auskunft reicht, um Einträge zu prüfen und Fehler korrigieren zu lassen.
{„@context“: „https://schema.org“, „@type“: „FAQPage“, „mainEntity“: [{„@type“: „Question“, „name“: „Kann ich mit schwacher Schufa überhaupt ein Geschäftskonto eröffnen?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Ja. Es gibt Geschäfts- und Girokonten auf Guthabenbasis, die ohne harte Bonitätsprüfung auskommen, weil kein Dispo und kein Kreditrahmen gewährt wird. Für den laufenden Zahlungsverkehr reicht das oft aus. Wer später einen Kreditrahmen möchte, sollte parallel an der Bonität arbeiten.“}}, {„@type“: „Question“, „name“: „Wie schnell kann ich meinen Schufa-Score verbessern?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Das hängt vom Ausgangspunkt ab. Falsche oder veraltete Einträge lassen sich nach einer Korrektur manchmal innerhalb weniger Wochen aus dem Score entfernen. Strukturelle Verbesserungen durch pünktliche Zahlungen und aufgeräumte Konten wirken dagegen über mehrere Monate. Regelmäßiges Monitoring zeigt, ob die Maßnahmen greifen.“}}, {„@type“: „Question“, „name“: „Ist Leasing oder Ratenkauf bei schwacher Bonität teurer?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Häufig ja, weil das höhere Risiko über Zinsen oder Gebühren eingepreist wird. Trotzdem kann sich Leasing lohnen, wenn das finanzierte Gerät als Sicherheit dient und dadurch überhaupt erst eine Zusage möglich wird. Ein Vergleich mehrerer Anbieter und ihrer Prüfkriterien lohnt sich in jedem Fall.“}}, {„@type“: „Question“, „name“: „Kostet die Schufa-Selbstauskunft Geld?“, „acceptedAnswer“: {„@type“: „Answer“, „text“: „Nein. Einmal pro Jahr steht jedem eine kostenlose Datenkopie nach Artikel 15 DSGVO zu. Kostenpflichtig sind nur Zusatzprodukte wie sofortige Online-Auskünfte oder dauerhaftes Monitoring. Die kostenfreie Auskunft reicht, um Einträge zu prüfen und Fehler korrigieren zu lassen.“}}]}
add a comment