

7views
Sobald das Ende der Zinsbindung in Sicht kommt, tauchen rund um das Forward-Darlehen immer wieder dieselben Fragen auf. Zwischen diesem Moment und dem Abschluss liegen oft Monate, und in dieser Zeit drehen sich die Überlegungen meist um vier, fünf Punkte. Eines vorweg: ein Blick auf forward-darlehen.com lohnt sich, wenn man die Vorlaufkonditionen früh sehen und mit dem eigenen Bestandsvertrag abgleichen will. Dieser Beitrag geht die typischen Fragen der Reihe nach durch und beantwortet sie mit nachrechenbaren Beispielen und den einschlägigen Paragrafen.
Warum Zahlen mehr helfen als Schlagzeilen
Schlagzeilen über steigende oder fallende Bauzinsen sagen wenig über den eigenen Vertrag. Wer gewohnt ist, aus Häufigkeiten belastbare Aussagen abzuleiten, kennt das Problem: Eine einzelne Prognose ist noch keine Statistik. Für die Anschlussfinanzierung zählen deshalb die Werte aus dem eigenen Tilgungsplan und die Konditionen, die Banken tatsächlich anbieten.
Dazu kommt, dass Suchmaschinen Antworten heute oft direkt auf der Ergebnisseite zeigen. Dieser Wandel vom Link zur fertigen Antwort macht es bequem, verkürzt Finanzfragen aber leicht auf einen Satz. Eine nachvollziehbare Rechnung ersetzt er nicht. Und weil bezahlte und organische Treffer beim Thema Darlehen dicht beieinanderliegen, lohnt es sich doppelt, die Substanz hinter den Überschriften zu prüfen. Vier Fragen kommen beim Forward-Darlehen immer wieder auf. Der Reihe nach.
Die meisten Fragen zum Forward-Darlehen lassen sich mit zwei, drei Zahlen und einer nüchternen Rechnung klären.
„Wann lohnt sich ein Forward-Darlehen überhaupt?“
Das ist die Grundfrage, und sie hat einen klaren Kern: Ein Forward-Darlehen ist eine Wette auf steigende Zinsen. Man sichert sich heute einen Zinssatz für eine Finanzierung, die erst in ein oder mehreren Jahren beginnt. Steigen die Bauzinsen bis dahin, war die frühe Festlegung ein gutes Geschäft. Bleiben sie flach oder fallen sie, hat man den Aufschlag für die Sicherheit umsonst gezahlt.
Nachrechnen heißt hier: Man entscheidet nach der Differenz zweier Zahlen. Auf der einen Seite steht der Zins, den man sich per Forward heute sichern kann, inklusive Aufschlag. Auf der anderen der Zins, den man realistisch zum Ende der Zinsbindung erwarten würde. Erst wenn die erwartete Steigerung den Aufschlag deutlich übertrifft, ergibt die Wette rechnerisch Sinn. Wer keine belastbare Zinsprognose hat, und die hat kaum jemand, kauft sich mit dem Forward vor allem eines: Planungssicherheit. Das ist ein legitimer Grund, sollte einem aber bewusst sein.
Ein kurzes Rechenbeispiel macht das greifbar. Angenommen, die Zinsbindung läuft in 24 Monaten aus, die Restschuld liegt bei 180.000 Euro. Ein Forward-Angebot sichert heute 3,6 Prozent, inklusive Aufschlag für die zwei Jahre Vorlauf. Steigt der Marktzins bis zum Ablauf tatsächlich auf 4,2 Prozent, hätte die frühe Festlegung über eine zehnjährige Anschlussbindung mehrere tausend Euro gespart. Bleibt der Zins dagegen bei 3,4 Prozent, war der Aufschlag ein Verlustgeschäft. Man sieht: Die Entscheidung hängt an einer Prognose, die niemand garantieren kann. Die ehrlichere Frage lautet deshalb: Wie viel Unsicherheit will ich mir abkaufen lassen?
„Wie früh kann ich abschließen, und was kostet das Warten?“
Ein Forward-Darlehen lässt sich bei vielen Banken bis zu 60 Monate vor Ablauf der laufenden Zinsbindung vereinbaren. Die Verbraucherzentrale beschreibt den Mechanismus so: Man kann ein Darlehen, dessen Zinsbindung erst in einigen Jahren endet, schon heute verlängern. Der Preis dafür ist ein Zinsaufschlag, der mit jedem Monat Vorlaufzeit steigt.
Wichtig für die Rechnung: Nur einzelne Banken verzichten bei kurzen Vorlaufzeiten auf den Aufschlag, meist fällt er ab dem ersten Monat an. Die Verbraucherzentrale stuft ihn als „recht niedrig“ ein (Stand November 2025). In der Praxis bewegt er sich je nach Anbieter im Bereich weniger Hundertstel Prozentpunkte pro Monat. Über zwei Jahre Vorlauf summiert sich das trotzdem spürbar, weshalb die Faustregel lautet: nur so früh sichern, wie es die eigene Zinsprognose wirklich rechtfertigt.
Ein typischer Denkfehler ist die Jagd nach dem „besten Zeitpunkt“, gemeint ist meist ein Kalendermonat, in dem die Zinsen angeblich günstig stehen. Sinnvoller ist die umgekehrte Perspektive: Man legt zuerst fest, wie viel Vorlauf das eigene Sicherheitsbedürfnis rechtfertigt, und prüft dann, was der Markt dafür verlangt. Wer erst zwölf Monate vor Ablauf sichert, zahlt kaum Aufschlag, trägt aber ein höheres Zinsänderungsrisiko. Bei 48 Monaten Vorlauf kauft man viel Sicherheit, aber eben teuer. Die goldene Mitte liegt für die meisten irgendwo dazwischen und lässt sich nur mit der eigenen Restschuld und dem konkreten Angebot bestimmen.
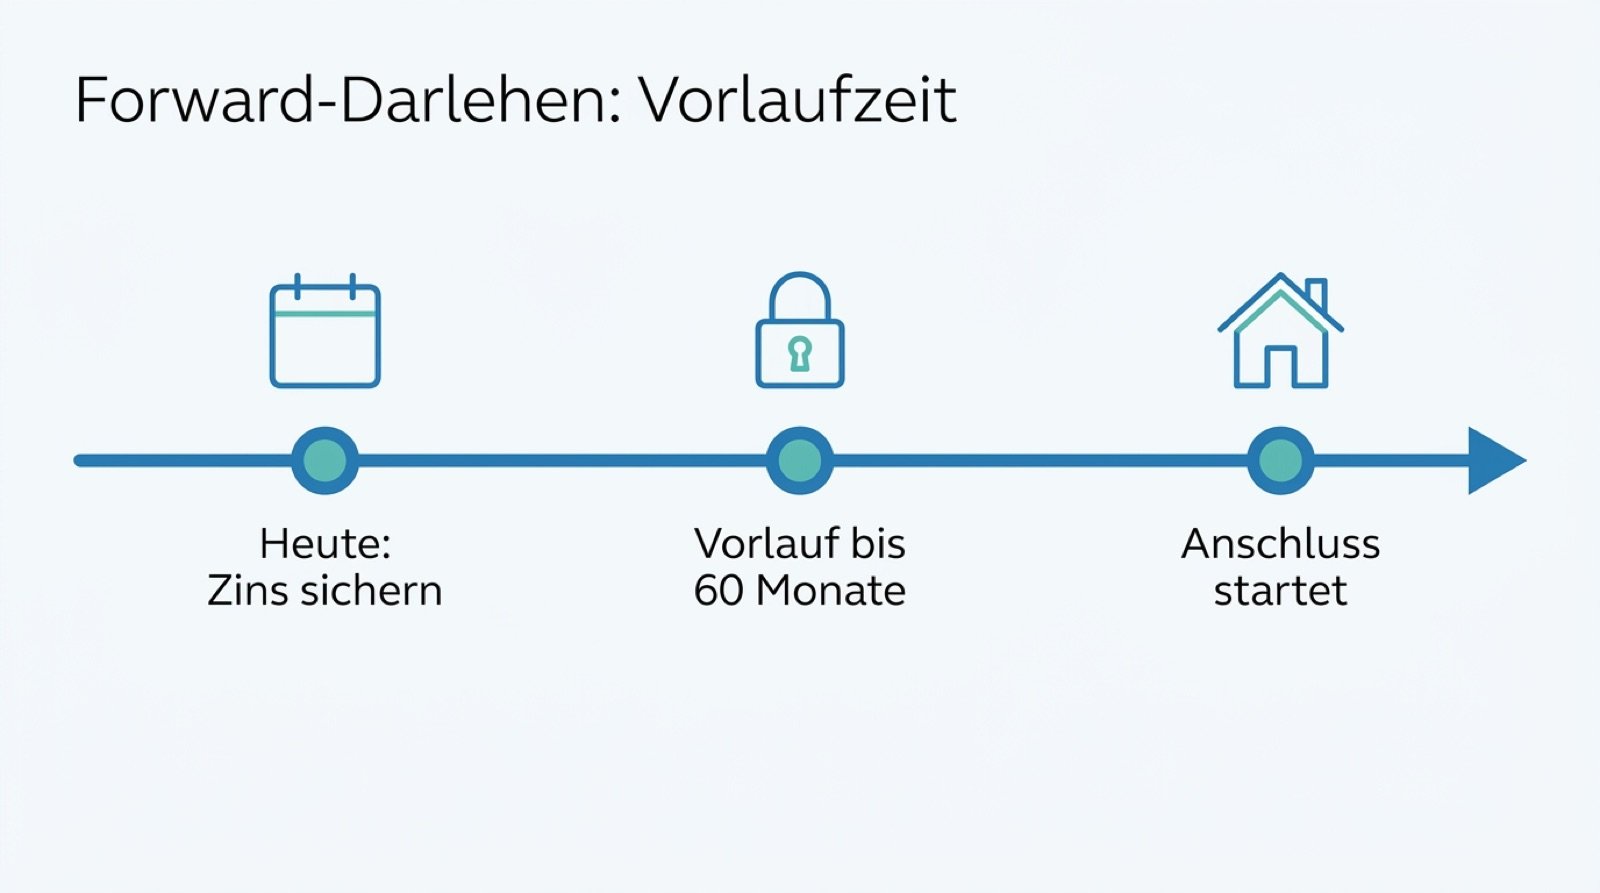
Bis zu 60 Monate Vorlauf sind möglich, jeder zusätzliche Monat kostet aber einen kleinen Zinsaufschlag.
Ein zweiter Punkt wird gern übersehen: die Frist der eigenen Bank. Nach § 493 Abs. 1 BGB muss der bestehende Darlehensgeber spätestens drei Monate vor Ende der Zinsbindung mitteilen, ob er zu einer neuen Zinsbindung bereit ist, und dann den angebotenen Sollzins nennen. Diese sogenannte Prolongation ist bequem. Ob sie mithalten kann, zeigt nur der Vergleich mit drei, vier externen Angeboten. Schon kleine Abstände summieren sich: Bei 180.000 Euro Restschuld machen 0,3 Prozentpunkte im ersten Jahr rund 540 Euro Zinsen aus, über eine zehnjährige Bindung entsprechend mehr.
„Bin ich für immer an den Vertrag gebunden?“
Hinter dieser Sorge stecken zwei Ebenen. Die erste betrifft die Abnahmepflicht: Wer ein Forward-Darlehen abschließt, muss es später auch tatsächlich abrufen. Springt man ab, verlangt die Bank eine Nichtabnahmeentschädigung, die je nach Höhe und Restlaufzeit ordentlich ins Geld gehen kann. Deshalb sollte man ein Forward nur auf eine Finanzierung setzen, die mit hoher Sicherheit weiterläuft, etwa die eigene, selbst bewohnte Immobilie. Ein geplanter Verkauf, eine unsichere berufliche Lage oder ein möglicher Umzug sprechen dagegen. In solchen Fällen ist die kürzere, flexiblere Prolongation oft die klügere Wahl, auch wenn sie beim Zins ein paar Zehntel schlechter aussieht.
Die zweite Ebene ist beruhigender. Kein Darlehensvertrag bindet einen Verbraucher unbegrenzt. Nach § 489 BGB darf man ein Darlehen mit gebundenem Sollzins zehn Jahre nach vollständigem Empfang mit einer Frist von sechs Monaten kündigen, und dieses Recht lässt sich nach § 489 Abs. 4 BGB vertraglich nicht ausschließen. Praktisch heißt das: Selbst wenn man sich per Forward einen sehr langen Zinssatz sichert und die Zinsen später fallen, sitzt man nicht ewig fest. Nach zehn Jahren steht die Tür offen. Dieses Wissen entschärft die Angst vor der langen Bindung erheblich.
Die eine Zahl, die am Ende zählt
Wenn man die vier Kernfragen nebeneinanderlegt, laufen sie auf einen einzigen Vergleichswert zu: den effektiven Jahreszins. Er bündelt Sollzins, Aufschlag und Nebenkosten in einer Prozentzahl und macht Angebote überhaupt erst vergleichbar. Alles andere (die glatte Monatsrate im Prospekt, das freundliche Beratungsgespräch, das schicke Portal) ist Beiwerk.
Für die eigene Entscheidung reicht deshalb eine kompakte Checkliste. Diese fünf Werte sollte man nebeneinander notieren, bevor man irgendetwas unterschreibt:
- Restschuld zum Ende der aktuellen Zinsbindung, exakt aus dem Tilgungsplan.
- Effektivzins des Forward-Angebots, inklusive Vorlauf-Aufschlag.
- Vorlaufzeit in Monaten und ob ein Teil davon aufschlagsfrei ist.
- Vergleichszins der eigenen Bank (Prolongation) als Gegenprobe.
- Monatsrate und Restschuld am Ende der neuen Bindung, für den Blick nach vorn.
Mit der ausgefüllten Liste zeigt sich schnell, dass die Entscheidung selten knapp ist. Entweder rechtfertigt die erwartete Zinsentwicklung den Aufschlag deutlich, oder eben nicht. Die Rechnung ersetzt die vage Frage „Ist das gerade ein guter Moment?“ durch eine konkrete Differenz, die man selbst nachrechnen kann.
Was hängen bleiben sollte
Viele Unsicherheiten rund um das Forward-Darlehen lösen sich auf, sobald die Zahlen auf dem Tisch liegen. Wer weiß, wie weit im Voraus er sichern kann, was das Warten kostet und dass ihn § 489 BGB nach zehn Jahren wieder freilässt, trifft eine deutlich souveränere Entscheidung als jemand, der sich von der Angst vor steigenden Zinsen treiben lässt.
Zwei Punkte gehen neben dem Zins leicht unter: die Nichtabnahmeentschädigung und das Kündigungsrecht nach § 489 BGB. Beide entscheiden mit darüber, wie viel Spielraum man in zehn oder fünfzehn Jahren noch hat. Auch die Antwort der Hausbank nach § 493 BGB gehört in den Vergleich, selbst wenn sie erst drei Monate vor Ablauf kommt. Ein früh eingeholtes Forward-Angebot lässt sich dann direkt neben dieses Schreiben legen.
Für Leser, die im Web-Alltag ohnehin mit Kennzahlen arbeiten, sind die Werkzeuge vertraut. Erst messen, dann gewichten, dann entscheiden. Ein Kreditvertrag ist auch nur ein Datensatz, den man sauber prüfen kann, und die häufigsten Fragen dazu beantworten sich fast von selbst, sobald die richtigen Zahlen auf dem Tisch liegen.
Dieser Beitrag ersetzt keine individuelle Finanzierungsberatung. Verbindlich sind allein die Angebote und Vertragsunterlagen der jeweiligen Bank.
add a comment