

6views
Angenommen, ein Entwickler arbeitet selbstständig von zwei Monitoren aus. Links läuft die Buchhaltungssoftware, rechts das Online-Banking, und dazwischen liegt eine frisch beantragte Kreditkarte. Bei der Auswahl hat er auf Preis und Bonusprogramm geachtet. Ob die Karte ihre Umsätze sauber an sein Tool übergibt, hat er nicht geprüft. Sie kann es nicht. Also tippt er die Buchungen von Hand ab. Für jemanden, der sonst jeden wiederkehrenden Handgriff automatisiert, ist das eine kleine Niederlage.
Solche Situationen sind an Schreibtischen von Freelancern und kleinen Agenturen keine Ausnahme. Wer online arbeitet, trifft die Kartenentscheidung oft nebenbei, obwohl gerade hier die technischen Details über Stunden im Monat entscheiden. Besser ist es, die digitalen Funktionen vorab durchzugehen, wie sie laut dem Ratgeber von Kreditkartenvergleich für die Auswahl empfohlen werden. Dann kann auch eine Karte der eigenen Hausbank die bessere Wahl sein, obwohl ihre Konditionen nicht die günstigsten am Markt sind: Sie passt zum Workflow, und das ist oft mehr wert als zehn Euro Gebühr im Jahr.
Warum die Software vor dem Preis kommt
Der Reflex, zuerst auf Jahresgebühr und Zinssatz zu schauen, ist verständlich. Nur greift er für digitales Arbeiten zu kurz. Eine Karte, die pro Jahr fünfundzwanzig Euro spart, aber jeden Monat eine Stunde manuelle Nacharbeit erzeugt, ist am Ende das teurere Angebot. Rechnet man die eigene Arbeitszeit realistisch ein, kippt die Bilanz schnell. Diese Art von Kalkulation liegt Menschen aus dem IT-Umfeld ohnehin: Wer gewohnt ist, mit absoluter und relativer Häufigkeit zu argumentieren, überträgt das leicht auf Kartenkosten und rechnet mit dem echten Aufwand statt nur mit der Gebühr.
Hinzu kommt, dass Kartenzahlungen im Alltag ein großes Gewicht haben. Die Deutsche Bundesbank untersucht in ihrer Studienreihe zum Zahlungsverhalten in Deutschland regelmäßig, wie hierzulande bezahlt wird. In der Erhebung für 2023 wurde die Debitkarte bei 27 Prozent der Bezahlvorgänge genutzt. Gemessen am Umsatz lag sie mit 32 Prozent der Ausgaben auf Platz eins, vor Bargeld mit 26 Prozent. Für Selbstständige heißt das: Über die Karte laufen viele Ausgaben, die später in der Buchhaltung landen. Und je zentraler ein Werkzeug ist, desto genauer sollte es zur restlichen Werkzeugkette passen.
Beim Kartenvergleich zählt für viele Selbstständige nicht die Gebühr, sondern die Frage: Passt die Software zum eigenen Workflow?
Export, Schnittstelle, Format: die unsichtbaren Kriterien
Im Beispiel vom Anfang liegt der Kern des Problems im Export. Die Karte bietet die Umsätze nur als PDF an, während das Buchhaltungstool ein maschinenlesbares Format erwartet. Wer je versucht hat, aus einem PDF saubere Datensätze zu ziehen, kennt den Frust. Deshalb steht die Frage nach dem Export ganz oben: Gibt es einen CSV-Download, idealerweise im standardisierten CAMT-Format, das die meisten Buchhaltungsprogramme direkt einlesen? Und lässt sich der Zeitraum frei wählen, oder ist man auf Monatsabschnitte festgenagelt?
Eine Ebene tiefer geht es um echte Schnittstellen. FinTS, früher unter HBCI bekannt, erlaubt vielen Programmen den direkten Kontoabruf ohne Umweg über die Bank-Website. Manche Anbieter stellen zusätzlich eine API bereit, über die sich Umsätze automatisiert abholen lassen. Das ist der Unterschied zwischen „ich lade jeden Monat eine Datei herunter“ und „meine Software zieht sich die Daten selbst“. Für ein reines Sologeschäft mag der Download reichen. Sobald mehrere Konten oder Karten zusammenlaufen, wird die Schnittstelle zum Zeitsparer.
Wie viel Zeit das ausmacht, zeigt eine einfache Rechnung. Angenommen, im Monat fallen 40 Kartenumsätze an, und das Abtippen samt Kontrolle dauert pro Buchung anderthalb Minuten. Das ergibt eine Stunde im Monat und zwölf Stunden im Jahr. Bei einem Stundensatz von 60 Euro stecken darin 720 Euro, ein Vielfaches jeder Jahresgebühr. Mit einem sauberen CSV-Export genügt dagegen ein Import. Deshalb gehört das Exportformat in einem Vergleich nach ganz oben.
Ähnlich wichtig ist die DATEV-Anschlussfähigkeit. Wer mit einem Steuerberater arbeitet, spart viel Abstimmung, wenn sich die Umsätze in einem Format übergeben lassen, das die Kanzlei direkt verarbeitet. Ist das nicht gegeben, entsteht am Jahresende die Handarbeit, die niemand will. Diese Frage klärt man besser vor dem Kartenantrag als in der hektischen Phase kurz vor der Steuererklärung.
Sicherheit: 3D-Secure gehört zur Pflicht
Seit der zweiten Zahlungsdiensterichtlinie ist die starke Kundenauthentifizierung verpflichtend. Zahlungen im Netz brauchen zwei Faktoren aus verschiedenen Kategorien, etwa ein Passwort plus eine Bestätigung auf dem Smartphone. Die BaFin erklärt die Regeln zur starken Kundenauthentifizierung für Onlinebanking und Onlineshopping im Detail. In der Praxis bedeutet das: Die Karte braucht ein sauberes 3D-Secure-Verfahren, das im Idealfall über eine eigene App läuft und nicht über eine wackelige SMS-TAN.
Für Webworker kommt ein zweiter Punkt hinzu: Echtzeit-Benachrichtigungen. Erscheint jede Abbuchung sofort als Meldung auf dem Handy, fällt eine still durchgedrückte Preiserhöhung eines SaaS-Abos in dem Moment auf, in dem sie gebucht wird. Bei einem Dutzend laufender Tool-Abonnements ist das schlicht Kostenkontrolle. Wer schon einmal ein vergessenes Jahresabo entdeckt hat, das stillschweigend weiterlief, weiß den Wert dieser Meldungen zu schätzen.
Virtuelle Karten für die Abo-Wirtschaft
Ein Kriterium, das noch vor wenigen Jahren exotisch wirkte, ist für digitale Selbstständige inzwischen zentral: virtuelle Karten. Damit lassen sich für einzelne Dienste eigene Kartennummern erzeugen, oft mit Limit oder Ablaufdatum. Für jemanden, der ein Dutzend internationale Werbe- und Hostingkonten bespielt, ist das Gold wert. Ein Anbieter, dem man nicht recht traut, bekommt eine Wegwerfnummer mit Zehn-Euro-Limit. Läuft ein Probeabo aus, wird die Nummer gelöscht, statt dass man das Abo mühsam kündigt.
Gerade wer einen Onlineshop betreibt, jongliert mit vielen Zahlungsströmen gleichzeitig. Das reicht von Werbebudgets über Versanddienstleister bis zu den Tools, die den Laden am Laufen halten. Wie eng dabei Technik, Kosten und sogar Nachhaltigkeit zusammenhängen, zeigt sich schon beim Thema Versand, etwa wenn Eco-friendly Branding auf nachhaltigen Paketversand trifft. Eine Karte, die jeden dieser Ströme sauber trennt, macht die spätere Auswertung deutlich leichter.
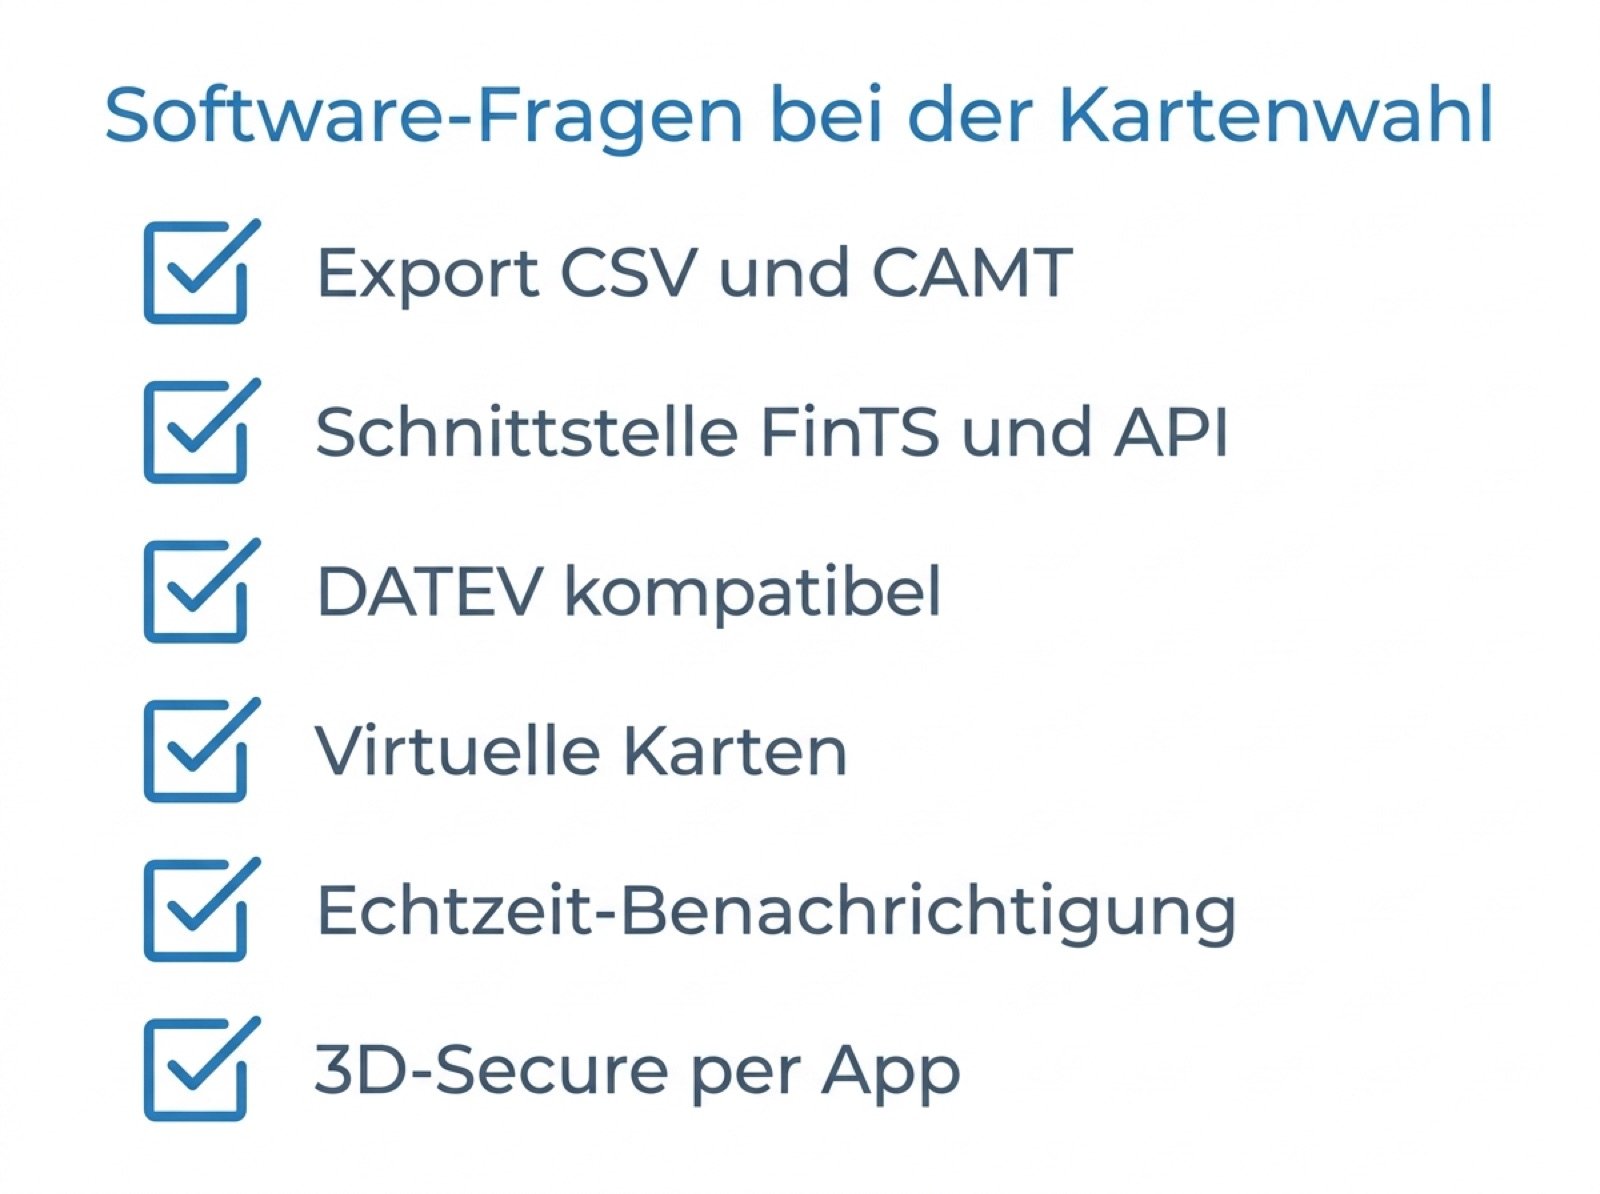
Die sechs Software-Fragen, die vor dem Kartenantrag geklärt sein sollten.
Wenn aus einer Karte ein System wird
In kleinen Agenturen wird das Thema eine Stufe größer. Ein typischer Fall: vier Mitarbeitende, ein knappes Dutzend Kundenprojekte, jedes mit eigenem Budget. Die Buchhaltung muss am Monatsende sehen können, welche Kosten zu welchem Projekt gehören. Läuft alles über eine einzelne Karte ohne saubere Übergabe, wird diese Zuordnung zur Handarbeit.
Dann wird aus dem Ärgernis ein echter Kostenfaktor. Angenommen, die Zuordnung kostet drei Stunden im Monat. Das sind 36 Stunden im Jahr, bei internen Kosten von 50 Euro je Stunde also 1.800 Euro an gebundener Arbeitszeit. Daneben spielt die Jahresgebühr der Karte kaum eine Rolle. Bei einem Wechsel sollte die technische Anbindung deshalb im Lastenheft vor den Konditionen stehen, etwa mit getrennten Karten oder Unterkonten je Projekt.
Die Prüfung ähnelt einer klassischen Software-Auswahl. Sortieren Sie Anbieter nach Funktionsumfang und Dokumentation statt nach Werbeversprechen. Gibt es eine verständliche Beschreibung der Schnittstelle? Wird das Format aktiv gepflegt oder liegt es seit Jahren brach? Solche Fragen kennt jeder, der schon einmal eine Bibliothek für ein Projekt ausgewählt hat. Dass sie inzwischen auch bei der Bankkarte auftauchen, sagt viel darüber aus, wie technisch das Zahlen für digitale Betriebe geworden ist.
Die Checkliste für den nächsten Kartenantrag
Die wichtigsten Fragen passen in eine kurze Liste. Sie ersetzt keine individuelle Prüfung, sortiert aber die Punkte, die im Trubel gern untergehen.
- Export: Gibt es CSV oder CAMT, und lässt sich der Zeitraum frei wählen? PDF allein reicht nicht.
- Schnittstelle: Werden FinTS oder eine API unterstützt, damit die Buchhaltung Daten automatisch abruft?
- DATEV-Anschluss: Kommen die Umsätze in einem Format an, das der Steuerberater direkt verarbeitet?
- Virtuelle Karten: Lassen sich Einweg- oder Limit-Karten für einzelne Dienste anlegen?
- Benachrichtigung: Gibt es Echtzeit-Meldungen bei jeder Buchung, damit Abo-Fallen früh auffallen?
- Authentifizierung: Läuft 3D-Secure sauber über eine App statt über SMS-TAN?
Gehen Sie diese sechs Punkte vor dem Antrag durch, bleibt die typische Ernüchterung nach der Freischaltung aus. Praktisch ist, die Antworten kurz zu notieren und zwei, drei Karten nebeneinanderzulegen. Oft macht dann die vermeintlich teurere Option im Monat weniger Arbeit.
Software zuerst, Konditionen danach
Eine Zahlungskarte ist für digitale Selbstständige ein Stück Infrastruktur. Man wählt sie wie ein Werkzeug, das reibungslos in die Kette bestehender Programme greifen muss. Diese Denkweise ist im Web-Alltag ohnehin verbreitet. Ob es um die Frage geht, welcher Kanal mehr bringt, wenn man Google Ads gegen die organische Suche abwägt, oder darum, wie sich die Google-Suchergebnisse von der Linkliste zur fertigen Antwort wandeln: Immer geht es darum, Werkzeuge nüchtern nach ihrem tatsächlichen Nutzen zu bewerten.
Bei der Kartenwahl fehlt diese Nüchternheit oft, weil die Software-Fragen unsichtbar bleiben, bis sie im Alltag stören. Einen perfekten Anbieter gibt es nicht, jede Wahl bleibt ein Kompromiss aus Kosten und Kompatibilität. Wer die sechs Fragen kennt, entscheidet schneller und spart sich Vormittage voller abgetippter Buchungen. Dieser Leitfaden ersetzt keine individuelle Beratung zu Kosten und Vertragsbedingungen einer Karte.
add a comment